
بانک تجارت از نرمافزارجامع بانکداری شرکتی رونمایی خواهد کرد
چابک آنلاین، مجید میرزاحیدری، رویکردی که در آن بانکها با شناخت دقیقتر از کسبوکار شرکتها، از تأمین سرمایه در گردش و تأمین مالی پروژههای بزرگ گرفته تا مدیریت نقدینگی، صدور ضمانتنامه، اعتبار اسنادی و تأمین مالی زنجیره تأمین را بر عهده میگیرند.
در واقع، بانک دیگر فقط جایی برای دریافت و پرداخت پول نیست، قرار است در کنار بنگاه بایستد و بخشی از مسیر مالی و توسعهای آن را همراهی کند.
درایران نیز بانکها با ایجاد واحدهای تخصصی به عنوان معاونت بانکداری شرکتی، تلاش میکنند تا این رابطه را از یک تعامل معمول بانکی به همکاری بلندمدت و هدفمند تبدیل کنند،مسیری که البته فاصله میان ادعا و اجرای واقعی آن همچنان محل بحث است.
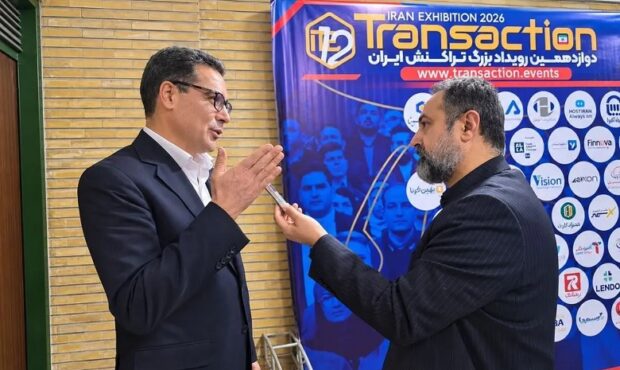
درراستای بررسی عملکرد بانکداری شرکتی بانک تجارت،چابک آنلاین، گفتگویی با “رضا بزرگ”، معاون مشتریان شرکتی وتجاری بانک تجارت انجام داده که با هم این گفتگو را مرور می کنیم:
چابک آنلاین:یکی ازموضوعاتی که بنگاههای اقتصادی همواره درباره آن صحبت میکنند، مسئله عدالت در تخصیص منابع بانکی است،آیا در بانکداری شرکتی به معنای واقعی، عدالت در تخصیص منابع رعایت میشود یا تمرکز بر بنگاههای بزرگ، به مانعی برای دسترسی سایر بنگاهها به منابع تبدیل شده است؟
رضا بزرگ: فلسفه بانکداری شرکتی، پوششدادن شرکتهای بزرگ است، زیرا این بخش از اقتصاد درلایه نخست زنجیره تأمین قرار دارد و خدمات بانکی را به این بنگاهها ارائه میکند.
اگر از بیرون به این موضوع نگاه کنیم، ممکن است این تصور ایجاد شودکه منابع و خدمات بانکی صرفاً در اختیار شرکتهای بزرگ قرار میگیرد، اما نکته مهم این است که چرا به این شرکتها خدمات ارائه میکنیم.
درواقع، این شرکتها باید بتوانند لایههای پایینتر زنجیره اقتصادی را نیز تأمین کنند.
برای مثال، اگر یک شرکت فولادی،منابع مالی کافی برای تولید داشته باشد، میتواند کنسانتره موردنیاز خود را خریداری کند و در نتیجه، معادن نیز امکان فعالیت خواهند داشت.
بنابراین،در چنین زنجیرهای، توزیع منابع و آثار اقتصادی آن در سطوح مختلف شکل میگیرد.
اگر بخواهیم ازمنظر تفاوت دیدگاههای اقتصادی به موضوع نگاه کنیم،دریک رویکرد ، ممکن است انتظار داشته باشیم دولت مستقیماً از بنگاههای کوچکتر حمایت کند، اما در رویکرد دیگر، حمایت از صنایع مادر و بنگاههای بزرگ اهمیت پیدا میکند، زیرا خود صنعت میتواند زمینه فعالیت و توسعه لایههای پایینتر را فراهم کند.
اگر از این زاویه به موضوع نگاه کنیم، دیگر نمیتوان صرفاً به دلیل تمرکز بانکداری شرکتی بر بنگاههای بزرگ، آن را مصداق توزیع ناعادلانه منابع دانست.
چابک آنلاین:وقتی تمرکز بر بنگاههای بزرگ باشد، ممکن است دسترسی بنگاههای کوچکتر به منابع محدودتر شود وچه بسا نوآوریها و طرحهای جدید سرمایهگذاری در همین بنگاههای کوچکتر شکل گرفته باشند، با این نگاه،چه میزان از منابع بانک تجارت به حمایت از بنگاههای نوآور و خلاق و سرمایهگذاری در طرحهای جدید اختصاص پیدا میکند؟
رضا بزرگ:این موضوع به وزن درآمدی بنگاهها بستگی دارد،برای مثال، بانک تجارت از ابتدا در دیجیکالا مشارکت داشته و در واقع، از نخستین سرمایهگذاران این کسبوکار بوده است،بنابراین، اینطور نیست که رویکرد ما صرفاً حمایت از بنگاههای بزرگ باشد.
شخصاً از حمایت بنگاههای کوچکتر و نوآور استقبال بیشتری میکنم، زیرا ممکن است با هزینه کمتربتوان درآمد بیشتری ایجاد کرد.
زمانی که در سالهای ۱۳۹۲ و ۱۳۹۳ وارد مشارکت با دیجیکالا شدیم، این کسبوکار به شکل و اندازه امروزی نبود، اکنون نیز علاقهمندیم چنین تجربههایی تکرار شود و در بنگاههای مشابه سرمایهگذاری کنیم.
البته برای شکلگیری چنین مشارکتهایی، باید فعالیت اقتصادی واقعی و قابل اجرا وجود داشته باشد.
یکی از تفاوتهای ما با بسیاری از بازارهای جهانی این است که لایه فنی و مالی یا همان مهندسی مالی را به اندازه کافی در فرآیند شکلگیری ایدهها نداریم.
گاهی یک طرح را در فضای بسته تعریف میکنیم و پس از بررسیهای اولیه، به این نتیجه میرسیم که ایده بسیار خوبی است، اما فارغ از این موضوع که اجرای آن به منابع مالی نیاز دارد.
باید این دیدگاه را توسعه دهیم که در کنار هر اختراع و نوآوری، یک مهندس مالی نیز حضور داشته باشد تا بتواند از همان ابتدای شکلگیری ایده، آن را از نظر اقتصادی بررسی و امکانپذیر کند.
اینکه ابتدا اختراعی انجام شود و پس از آن از بانک مرکزی یا یک بانک درخواست شود که بهاجبار تسهیلاتی برای اجرای آن اختصاص دهد، رویکرد مناسبی نیست، ما این لایه را در فرهنگ صنعتی خود تا حد زیادی نادیده گرفتهایم.
اما اگر این موضوع به بخشی از فرهنگ صنعت تبدیل شود، کار بانکها نیز آسانتر خواهد شد، زیرا میتوانند منابع خود را به طرحهایی اختصاص دهند که مسیر اقتصادی مشخصتری دارند و سریعتر به بهرهبرداری میرسند.
ما از حمایت این لایهها استقبال میکنیم، اما همچنان این شکاف وجود دارد.
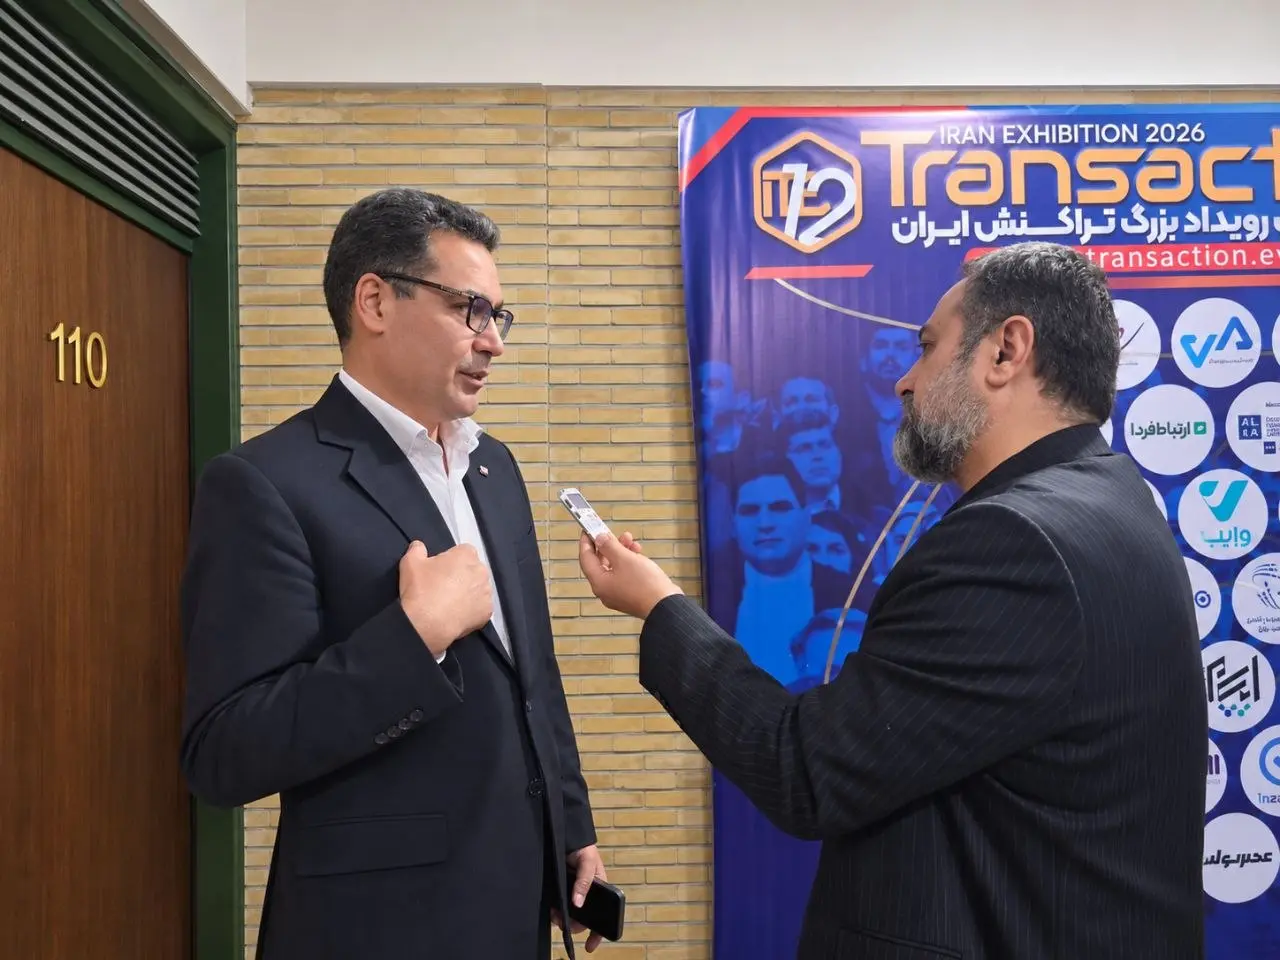
چابک آنلاین:با توجه به اینکه بانک تجارت در حوزه بانکداری شرکتی از بازیگران بزرگ نظام بانکی محسوب میشود،چه جایگاهی در مقایسه با بانک های بزرگ دیگر برای بانک تجارت قائل هستید و وجه تمایز این بانک در بانکداری شرکتی چیست؟
رضا بزرگ: بانک اقتصاد نوین بانکداری شرکتی را آغاز کرد، بانک ملت این مسیر را ادامه داد و پس از آن بانک تجارت وارد این بازار شد.
با این حال،تفاوتی که بانک تجارت از ابتدا در این حوزه ایجاد کرد، این بود که بانکداری شرکتی را بهصورت مفهومی دنبال کرد، نه صرفاً بر اساس بخشنامه و ساختار اداری.
ما تلاش کردیم اشکالات موجود در دو الگوی قبلی را شناسایی کنیم و بر مبنای آن، ساختار منسجمتری برای بانکداری شرکتی ایجاد کنیم.
امروز میتوانم ادعا کنم که درحوزه تأمین مالی و همکاری با بنگاههای بزرگی مانند شرکت ملی نفت،فولاد مبارکه وشرکتهای بزرگ مشابه، بانک تجارت در بانکداری شرکتی حرف اول را میزند.
چابک آنلاین: امروزه درنظام بانکی، استفاده ازهوش مصنوعی به یکی از موضوعات اصلی تبدیل شده است اما این تحولات تا چه اندازه در بانکداری شرکتی بانک تجارت نفوذ پیدا کرده و چه تغییرات جدیدی در این حوزه شاهد خواهیم بود؟
رضا بزرگ:یکی ازنمونههای تحول دیجیتال دربانک تجارت،توسعه ابزار برات الکترونیکی بوده واگر قرار بود فرآیند صدور برات به شکل سنتی و دستی انجام شود، ابتدا درخواستکننده باید برای اعتبارسنجی به شعبه مراجعه میکرد و مدارک لازم را بهصورت کاغذی ارائه میداد و در مرحله بعد نیز همین فرآیند برای سایر افراد درگیر در زنجیره تکرار میشد.
برای مثال، اگر یک برات میان چهار نفر دستبهدست میشد، ممکن بود چهار بار مراجعه حضوری و چهار بار فرآیند اعتبارسنجی انجام شود.
اما در ساختارجدید،درخواستکننده در ابتدای فرآیند اعتبارسنجی میشود و پس از دریافت حد اعتباری، سایر مراحل در سامانه الکترونیکی بانک انجام میشود.
به این ترتیب، فرد میتواند در محل کار خود برات صادر کند و آن را به طرف مقابل انتقال دهد، بدون آنکه برای هر مرحله نیاز به مراجعه حضوری داشته باشد.
علاوه بر این، ما تلاش کردهایم تا ابزارهای بانکی را پشت سیستمهای سازمانی شرکتها قرار دهیم تا دیگر نیازی نباشد شرکتها برای دریافت صورتحساب، دریافت صورتحساب بانکی و انجام مغایرتگیری، فرآیندهای جداگانهای را طی کنند.
درواقع، ابزار بانکی در همان بستر عملیاتی شرکت قرار میگیرد و این همان معنای واقعی تحول دیجیتال است.
امروزه، طراحی و توسعه ابزارهایی از این دست دیگر یک شعار نیست، بلکه به یکی از نیازهای اساسی بانکها و بنگاههای اقتصادی تبدیل شده است.
چابک آنلاین:درصورتهای مالی بانک ها،تسهیلات اعطایی یکی از منابع اصلی درآمدی بانک است، در این بین ، آیا بانکداری شرکتی بانک تجارت، توانسته به یک بازیگرمستقل درآمدی تبدیل شود؟
رضا بزرگ: ما تصمیم گرفتیم صورتهای مالی بانکداری شرکتی را بهصورت جداگانه تفکیک نکنیم، بلکه بانکداری شرکتی را به یک فرهنگ در کل سازمان بانک تجارت تبدیل کنیم.
در واقع، میتوان گفت تمام بانک تجارت در حال حرکت به سمت بانکداری شرکتی است.
یکی ازویژگیهای اصلی بانکداری شرکتی، اتکا به مدیر مشتری است.
پیش از این، برای یک شرکت مدیر مشتری اختصاص میدادیم، اما اکنون در حال اجرای طرحی هستیم که بر اساس آن، در شعب نیز مدیر مشتری مستقر شود.
در این مدل، یک مدیر مشتری میتواند به جای یک شرکت، به ۲۰ تا ۳۰ مشتری حقیقی خدمات ارائه دهد.
به این ترتیب، تلاش کردهایم تا مفهوم مدیر مشتری را در بخشهای مختلف بانک توسعه دهیم و آن را به بخشی از فرهنگ سازمانی تبدیل کنیم.
به همین دلیل است که در صورتهای مالی بانک،عملکرد بانکداری شرکتی بهصورت مستقل از سایر فعالیتهای بانک منعکس نمیشود و درآمدها در مجموع فعالیتهای بانک قابل مشاهده هستند.
چابک آنلاین:آیا بانک تجارت در زمینه بانکداری خرد و ارائه خدمات نوآورانه به مشتریان حقیقی نیز جزو بانکهای پیشرو محسوب میشود؟
رضا بزرگ: مشخصاً دربانکداری خرد، نوآوری با سرعت بیشتری اتفاق افتاده است.
همانطور که ابزارهای مورد استفاده در بانکداری خرد در۲۰ سال گذشته تعریف شدهاند، بانکداری شرکتی نیز در مسیر توسعه ابزارهای جدید قرار دارد،البته بانکداری شرکتی همچنان با یک فاصلهای که در این حوزه وجود دارد، مواجه است.
در بانکداری خرد، بسیاری از خدمات بهصورت ذاتی در اپلیکیشنها و بسترهای دیجیتال تعریف شدهاند.
با این حال، ما در بانک تجارت برای بانکداری شرکتی نیز یک نرمافزار جامع طراحی کردهایم که در زمان مناسب از آن رونمایی خواهیم کرد.
دراین نرمافزار تلاش کردهایم همان خدمات و امکاناتی را که به اشخاص حقیقی ارائه میشود، در اختیار شرکتها ومشتریان حقوقی نیز قرار دهیم.
چابک آنلاین:رونمایی از این نرم افزار،آیا به معنای کاهش چشمگیر زمان انتظار بنگاهها و هلدینگهای بزرگ حوزه تولید و سایر صنایع برای دریافت تسهیلات و خدمات بانکی خواهد بود؟
رضا بزرگ: صدر صد برای مثال،درگذشته زمانی که قرار بود گزارش کارشناسی درباره یک شرکت تهیه شود، کارشناس بانک باید در محل شرکت حاضر میشد و چندین مرحله مدارک و مستندات را جمعآوری میکرد.
اما امروزه ابزارهایی مانند هوش مصنوعی توانستهاند این مسیر را بسیار کوتاهتر کنند.
ما در بانک تجارت نیز درحال حاضر بهصورت آزمایشی از این ابزار در بانکداری شرکتی استفاده میکنیم تا اشکالات آن شناسایی و برطرف شود و پس از اطمینان از عملکرد آن،بهصورت رسمی از این فناوری در فرآیندهای بانکی استفاده خواهیم کرد.
برچسب ها :
ناموجود- نظرات ارسال شده توسط شما، پس از تایید توسط مدیران سایت منتشر خواهد شد.
- نظراتی که حاوی تهمت یا افترا باشد منتشر نخواهد شد.
- نظراتی که به غیر از زبان فارسی یا غیر مرتبط با خبر باشد منتشر نخواهد شد.



ارسال نظر شما
مجموع نظرات : 0 در انتظار بررسی : 0 انتشار یافته : 0