
سهم بیمه های اندوخته دار در رشد عملیات ۷ شرکت بیمه ای افزایشی شد
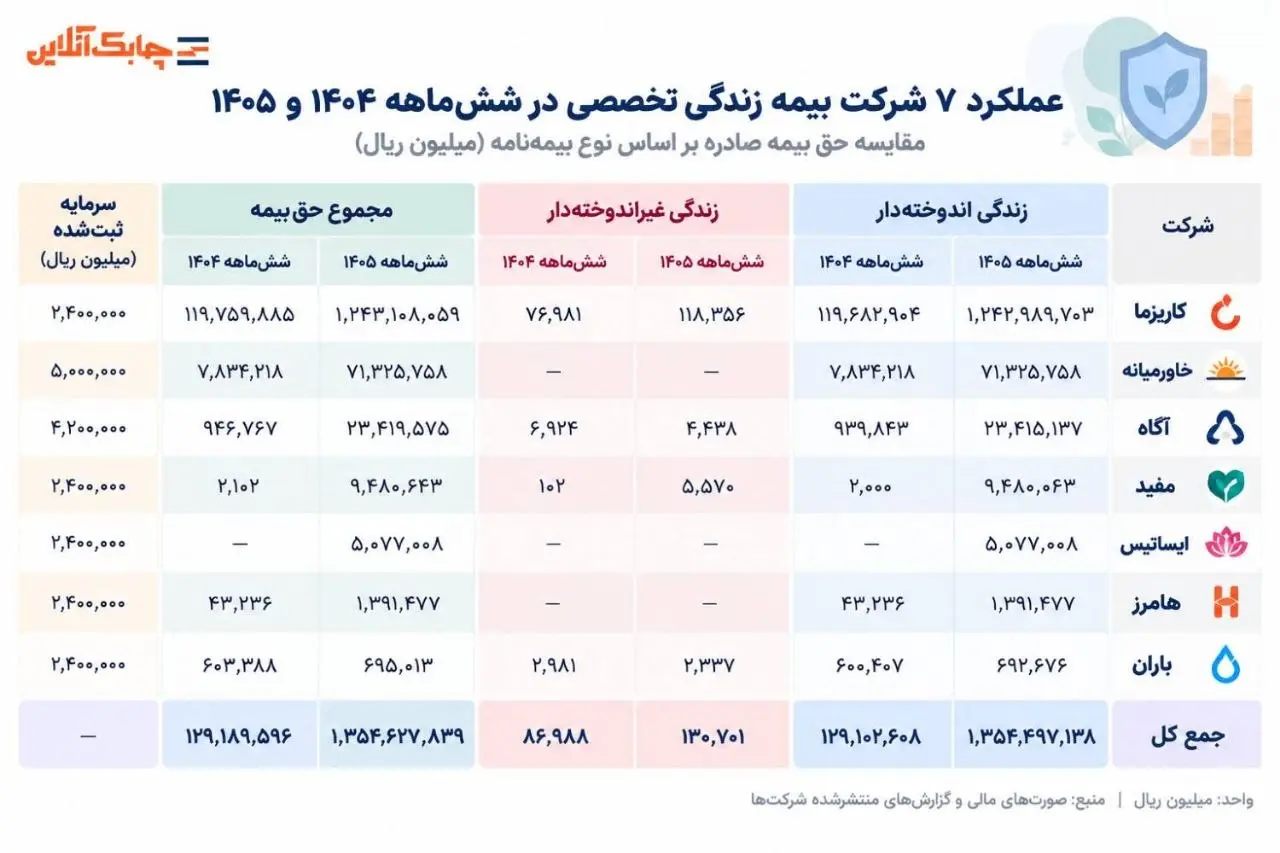
چابک آنلاین، بهاره تاجرباشی، مجموع حقبیمه صادره ۷ شرکت بیمه زندگی تخصصی از حدود ۱۲.۹ هزار میلیارد تومان در ششماهه ۱۴۰۴ به حدود ۱۳۵.۵ هزار میلیارد تومان در ششماهه ۱۴۰۵ رسید.
این تغییر در نگاه اول یک جهش بسیار بزرگ به نظر میرسد اما وقتی ارقام شرکتها جداگانه بررسی میشود، مشخص میشود که این رشد یکدست نبوده و همزمان از چند اتفاق متفاوت شکل گرفته است.
مهمترین وجه مشترک دادههای امسال، افزایش تولید بیمههای زندگی اندوختهدار است، بخشی که در چند شرکت نهتنها رشد کرده، بلکه سهم بسیار بزرگی از تولید آنها را به خود اختصاص داده است.
در میان ۷ شرکت، بیمه زندگی کاریزما بیشترین اثر را بر مجموع ارقام دارد.
حقبیمه زندگی اندوختهدار این شرکت در ششماهه ۱۴۰۵ به حدود ۱٬۲۴۳ هزار میلیارد ریال رسیده، درحالیکه این رقم در مدت مشابه سال قبل حدود ۱۲۰ هزار میلیارد ریال بود.
یعنی تولید بیمه های زندگی اندوختهدار کاریزما در یک سال بیش از ۱۰ برابر شده است.
در شهریورماه نیز حقبیمه اندوختهدار این شرکت از حدود ۴۱.۷ هزار میلیارد ریال به ۱۸۳.۱ هزار میلیارد ریال رسیده است.
در مقابل، بیمههای غیراندوختهدار کاریزما در ششماهه امسال حدود ۱۱۸ میلیارد ریال بوده است، رقمی که در برابر تولید اندوختهدار شرکت بسیار کوچک است.
بنابراین در مورد کاریزما، نمیتوان از یک رشد متوازن در همه محصولات زندگی صحبت کرد، جهش تولید تقریباً بهطور کامل در بخش اندوختهدار اتفاق افتاده است.
شرکت بیمه زندگی خاورمیانه داستان متفاوتی دارد، این شرکت در ششماهه ۱۴۰۴ حدود ۷.۸۳ هزار میلیارد ریال حقبیمه اندوختهدار صادر کرده که این رقم در ششماهه امسال به ۷۱.۳۳ هزار میلیارد ریال رسیده است.
به بیان دیگر، تولید بیمه زندگی اندوختهدار خاورمیانه حدود ۹.۱ برابر شده است.
اهمیت این عدد در مقایسه با برخی شرکتهای تازهتر این است که خاورمیانه از ابتدا با پایه بسیار بزرگتری وارد مقایسه میشود، بنابراین افزایش آن را نمیتوان صرفاً ناشی از مقایسه با یک رقم بسیار کوچک دانست.
آگاه و مفید؛ جهشهایی که باید با احتیاط خوانده شوند
در بیمه زندگی آگاه، حقبیمه اندوختهدار ششماهه از حدود ۹۴۰ میلیارد ریال در سال ۱۴۰۴ به بیش از ۲۳.۴ هزار میلیارد ریال در سال ۱۴۰۵ رسیده است.
اما در کنار این رشد، تولید غیراندوختهدار از ۶.۹ میلیارد ریال به ۴.۴ میلیارد ریال کاهش یافته است.
در “مفید” نیز حقبیمه اندوختهدار از تنها ۲ میلیارد ریال در ششماهه ۱۴۰۴ به حدود ۹.۴۷ هزار میلیارد ریال رسیده است.
با این حال، خود شرکت در اسفند ۱۴۰۳ تازه فعالیتش را آغاز کرده، بنابراین درصد رشد مفید، بدون توجه به پایه بسیار کوچک سال قبل، میتواند تصویر عجیب تری از سرعت رشد واقعی ایجاد کند.
در مورد بیمه زندگی ایساتیس، مقایسه اساساً شکل دیگری دارد.
این شرکت در سال ۱۴۰۴ فعالیتی نداشته و در ششماهه ۱۴۰۵ حدود ۵.۰۸ هزار میلیارد ریال حقبیمه اندوختهدار صادر کرده است.
بنابراین برای ایساتیس نمیتوان نرخ رشد سالانه محاسبه کرد، عدد امسال بیشتر از آنکه رشد نسبت به یک سال قبل باشد، نشاندهنده ورود شرکت به مرحله فعالیت و تولید حقبیمه است.
در بیمه زندگی باران، تصویر متعادلتری دیده میشود.
مجموع حقبیمه ششماهه شرکت از حدود ۶۰۳.۴ میلیارد ریال در سال ۱۴۰۴ به ۶۹۵ میلیارد ریال در سال ۱۴۰۵ رسیده که حدود ۱۵.۲ درصد رشد دارد.
در این شرکت، تولید اندوختهدار از ۶۰۰.۴ میلیارد ریال به ۶۹۲.۷ میلیارد ریال رسیده، درحالیکه تولید غیراندوختهدار از ۲.۹۸ میلیارد ریال به ۲.۳۴ میلیارد ریال کاهش یافته است.
بنابراین حتی در شرکتی که رشد کل آن بسیار پایینتر از جهشهای ثبتشده در کاریزما، خاورمیانه یا آگاه است، بخش اندوختهدار همچنان عامل اصلی رشد بوده است.
حقبیمه اندوختهدار بیمه زندگی هامرز در ششماهه امسال به حدود ۱.۳۹ هزار میلیارد ریال رسیده، درحالیکه این رقم در مدت مشابه سال گذشته فقط ۴۳.۲ میلیارد ریال بود.
بنابراین رشد این شرکت از نظر درصدی بسیار بزرگ است، اما مانند مفید و برخی دیگر، پایه مقایسه کوچک است و بهتر است رقم مطلق نیز در کنار درصد رشد دیده شود.
یک وجه مشترک در میان ۷ شرکت
اگر از درصدهای بزرگ فاصله بگیریم و ترکیب پرتفوی را نگاه کنیم، یک الگوی مشترک نسبتاً روشن دیده میشود:
رشد ششماهه ۱۴۰۵ عمدتاً از بیمههای زندگی اندوختهدار آمده است.
در چند شرکت، سهم غیراندوختهدار از کل تولید بسیار کوچک است و حتی در مواردی نسبت به سال قبل کاهش یافته است.
این موضوع البته بهتنهایی به معنای تغییر ساختار کل بازار بیمه زندگی کشور نیست، چون این بررسی فقط ۷ شرکت تخصصی زندگی را پوشش میدهد و برای نتیجهگیری درباره کل بازار، باید عملکرد بیمههای عمومی که بیمه زندگی نیز عرضه میکنند، نیز به این مجموعه اضافه شود.
امادر همین ۷ شرکت، جهت حرکت دادهها قابل توجه است، رشد امسال بیش از آنکه حاصل افزایش متوازن همه انواع بیمههای زندگی باشد، به توسعه تولید محصولات اندوختهدار وابسته بوده است.
مسیر جدید بیمههای زندگی، از پوشش صرف تا اتصال به دارایی
بخشی از این تغییر را باید در تحول خود محصولات بیمههای زندگی جستوجو کرد. در سالهای اخیر، برخی شرکتهای تخصصی زندگی تلاش کردهاندتا بیمهنامه را از یک محصول صرفاً بیمهای فاصله دهند و آن را به ابزارهای مالی و داراییهای قابلفهمتر برای بیمهگذار نزدیک کنند، مسیری که بیمه زندگی کاریزما از جمله شرکتهایی بود که زودتر در آن حرکت کرد.
در این مدل، اندوخته بیمهنامه میتواند با داراییها و ابزارهای سرمایهگذاری پیوند بخورد و در نتیجه، محصولی شکل بگیرد که همزمان دو دغدغه را هدف قرار میدهد، پوشش بیمهای و حفظ یا رشد ارزش اندوخته.
این تغییر را نمیتوان صرفاً یک انتخاب محصولی از سوی شرکتهای بیمه ای دانست.
در اقتصادی که حفظ ارزش پول و دارایی به یکی از دغدغههای جدی خانوارها تبدیل شده، طبیعی است که بیمهنامههای زندگی نیز به سمت پاسخ دادن به این دغدغه حرکت کنند.
البته از روی رشد حقبیمه بهتنهایی نمیتوان گفت تمام جهش ثبتشده در این ۷ شرکت ناشی از همین محصولات بوده اما حرکت صنعت به سمت بیمههای زندگی متصل به دارایی، یکی از تغییراتی است که میتواند در توضیح مسیر جدید فروش این محصولات مورد توجه قرار گیرد.
اما این مسیر منتقدان خودش را هم دارد.
اتصال بیمه و سرمایهگذاری البته بدون چالش نیست و منتقدان این مدل معتقدند که هرچه محصول از بیمهنامه سنتی فاصله گرفته و به ابزار سرمایهگذاری نزدیکتر شود، شفافیت قرارداد و درک بیمهگذار از ریسک و بازده اهمیت بیشتری پیدا میکند.
در چنین محصولاتی، بیمهگذار باید بداند چه بخشی از پرداخت او صرف پوشش بیمهای میشود، چه بخشی به اندوخته اختصاص پیدا میکند، دارایی یا مبنای سرمایهگذاری چیست و در نهایت ریسک نوسان ارزش اندوخته بر عهده چه کسی قرار دارد.
بنابراین، رشد بیمههای زندگی اندوختهدار را میتوان نشانهای از تغییر مسیر این بازار دانست، اما بزرگتر شدن ارقام فروش بهتنهایی برای قضاوت درباره موفقیت این مدل کافی نیست.
در کنار رشد حقبیمه، باید دید این محصولات تا چه اندازه برای بیمهگذار قابل فهم، شفاف و متناسب با ریسکپذیری وی طراحی و عرضه شدهاند.
یک نکته دیگر هم نباید گم شود، سرمایه ثبتشده شرکتها نیز یکسان نیست.
سرمایه ثبتشده خاورمیانه ۵ هزار میلیارد ریال است، درحالیکه سرمایه ثبتشده ۶ شرکت دیگر عمدتاً ۲.۴ هزار میلیارد ریال است و آگاه در این فاصله سرمایه ثبتشده خود را به ۴.۲ هزار میلیارد ریال رسانده است.
بنابراین در ادامه تحلیل میتوان یک سؤال جذابتر را هم مطرح کرد:
آیا رشد تولید بیمههای زندگی همزمان با رشد سرمایه شرکتها اتفاق افتاده یا شرکتها توانستهاند با همان سرمایه ثبتشده، حجم بسیار بیشتری از حقبیمه تولید کنند؟
برچسب ها :
ناموجود- نظرات ارسال شده توسط شما، پس از تایید توسط مدیران سایت منتشر خواهد شد.
- نظراتی که حاوی تهمت یا افترا باشد منتشر نخواهد شد.
- نظراتی که به غیر از زبان فارسی یا غیر مرتبط با خبر باشد منتشر نخواهد شد.



ارسال نظر شما
مجموع نظرات : 0 در انتظار بررسی : 0 انتشار یافته : 0