
بیمه کارآفرین ، مسیری که در هشت سال آن را به یکی از خوشنام ترین های صنعت تبدیل کرد
روایت بیمه کارآفرین را هم میتوان از همینجا شروع کرد.
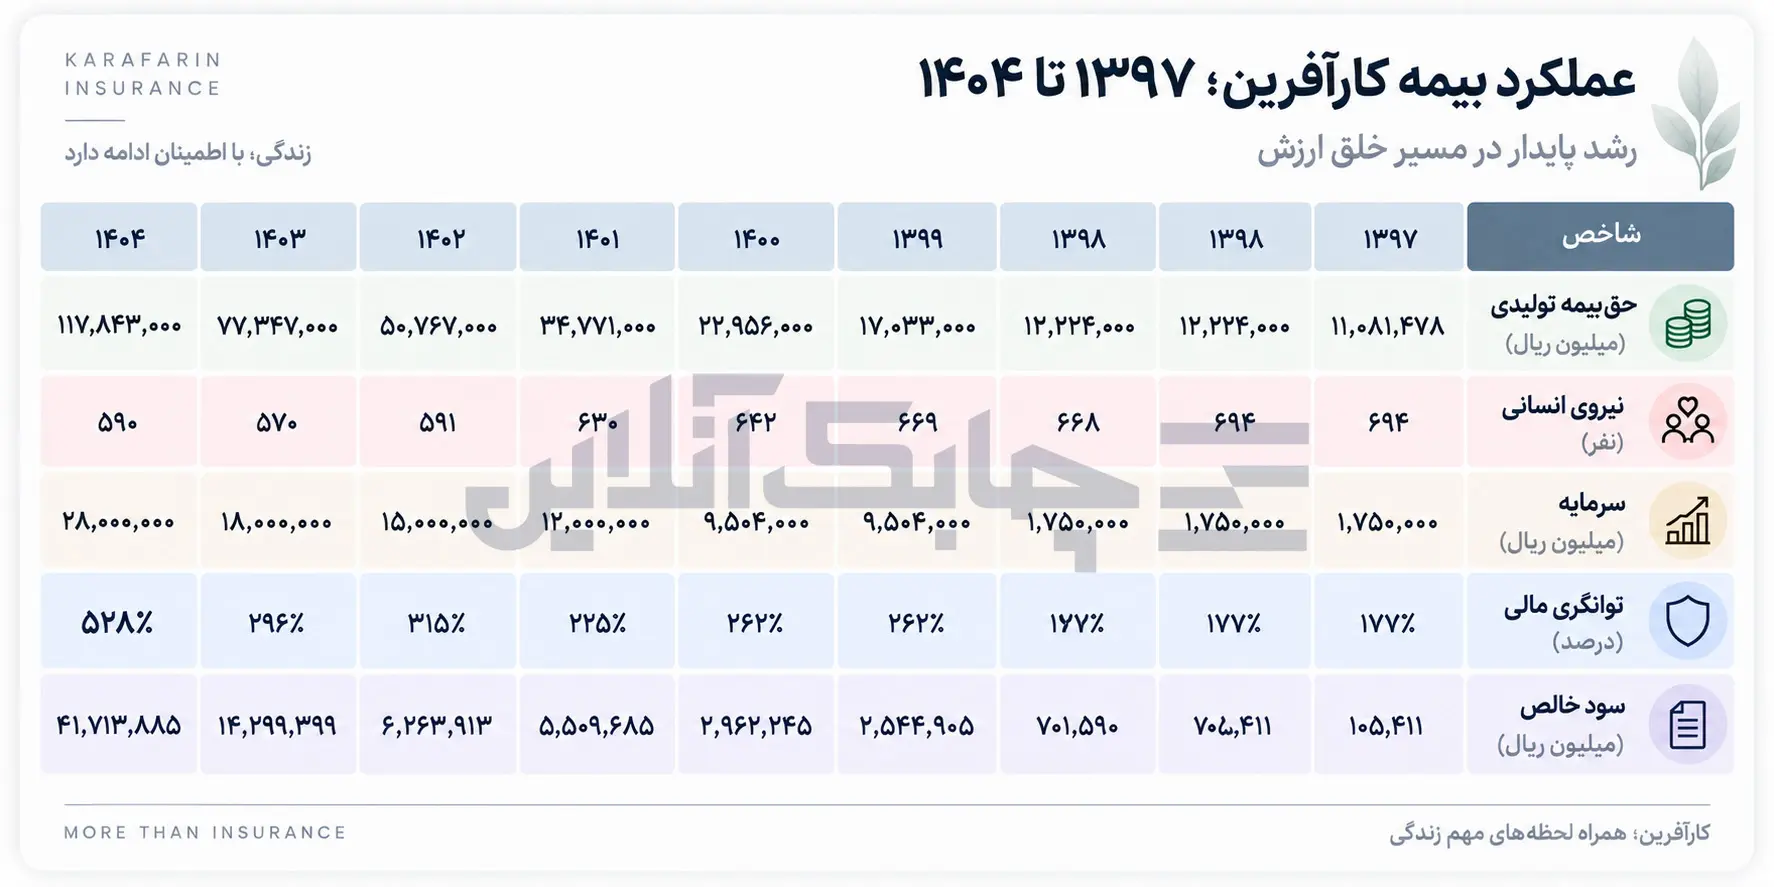
از شرکتی که در فاصله سالهای ۱۳۹۷ تا ۱۴۰۴، همزمان با تغییر اندازه بازار بیمه، تلاش کرده تا ترکیب رشد، سودآوری، سرمایه و نیروی انسانی خود را تغییر دهد.
حق بیمه تولیدی شرکت از ۱۱ هزار و ۸۱ میلیارد ریال در سال ۱۳۹۷ به ۱۱۷ هزار و ۸۴۳ میلیارد ریال در سال ۱۴۰۴ رسیده است.
درهمین فاصله، سرمایه شرکت از ۱۷۵ میلیارد تومان به ۲ هزار و ۸۰۰ میلیارد تومان افزایش یافته وسود خالص نیز از ۱۰۵ میلیارد ریال به بیش از ۴۱ هزار میلیارد ریال رسیده است.
اما شاید مهمتر از خود این اعداد، اتفاقی باشد که در سمت دیگر جدول افتاده است.
تعداد نیروی انسانی شرکت که در سال ۱۳۹۷، ۶۹۴ نفر بود، هرچند که در سال ۱۴۰۴ به ۵۹۰ نفر رسیده، یعنی شرکت در حالی که اندازه عملیات و سودآوری آن به شکل محسوسی بزرگتر شده، این رشد را با افزایش متناسب تعداد کارکنان دنبال نکرده است.
این همان جایی است که مفهوم بهره وری خودش را نشان میدهد.
دربررسی عملکرد ۲۴ شرکت بیمهای در سال ۱۴۰۴ نیز، بیمه کارآفرین با حدود ۶۷.۵ میلیارد ریال سود عملیاتی به ازای هر نیروی انسانی در صدر جدول قرار گرفت، در حالی که این رقم برای شرکت در سال ۱۴۰۳ حدود ۲۲.۷ میلیارد ریال بود.
بنابراین آنچه در مورد کارآفرین دیده میشود، فقط افزایش سود نیست، بلکه تغییر نسبت میان اندازه عملیات و منابع انسانی نیز هست.
با این حال، اگر روایت را فقط به سود و بهره وری محدود کنیم، بخش مهمی از ماجرا دیده نمیشود.
جایی که مسیر شرکت تغییر میکند
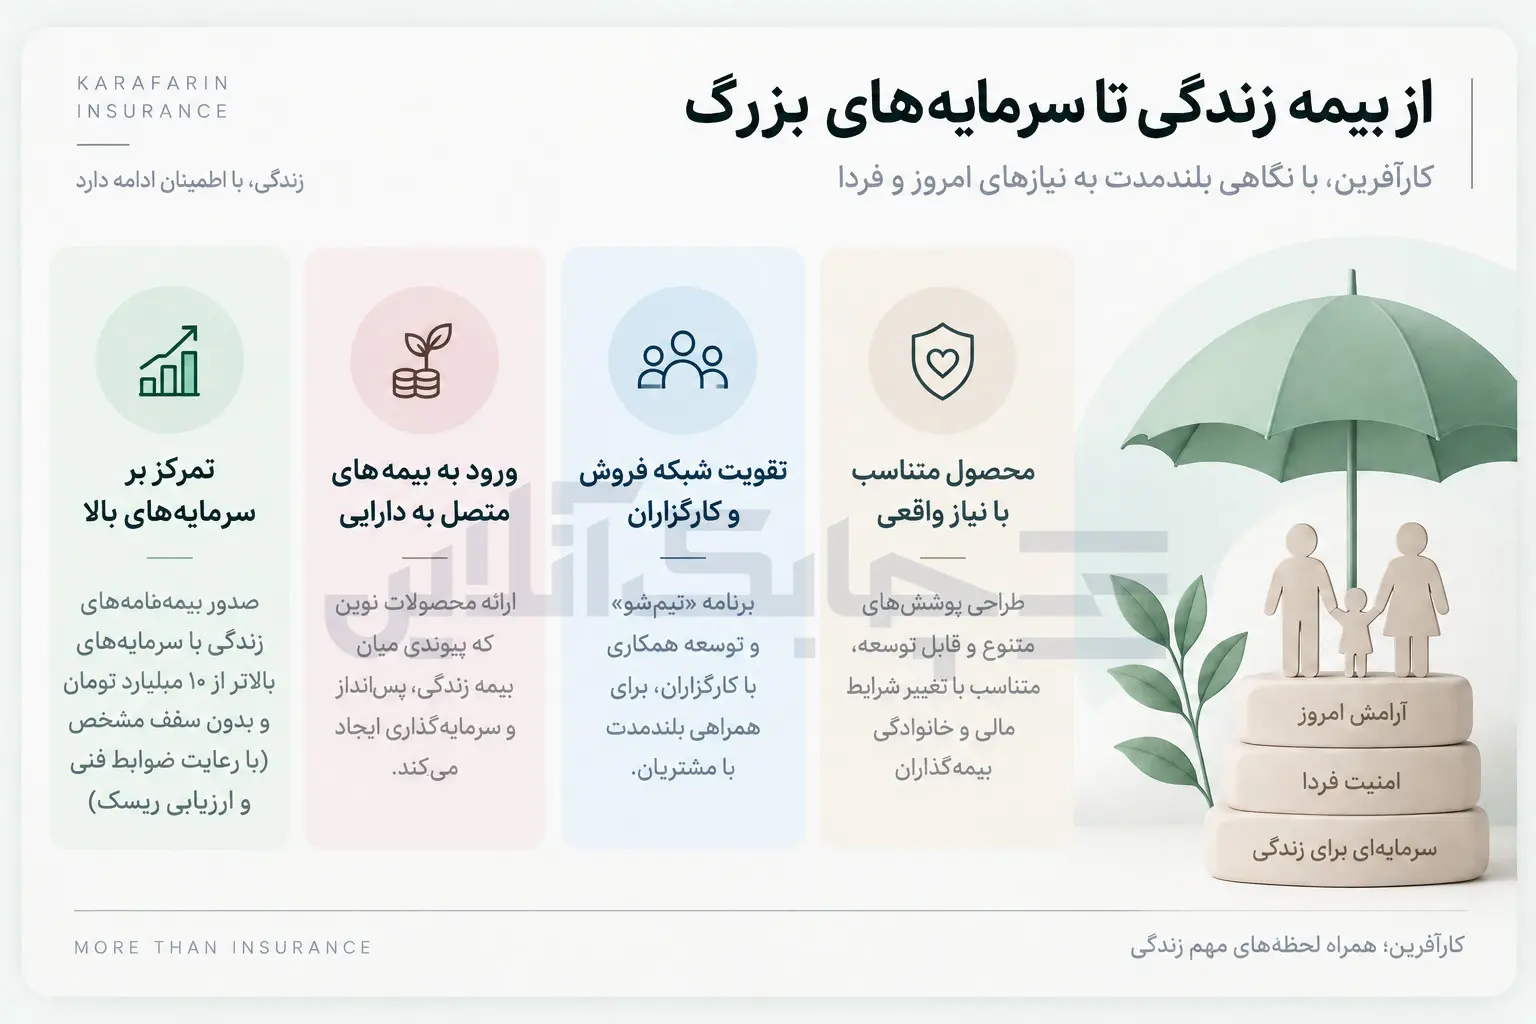
درسالهای اخیر، بیمههای زندگی برای کارآفرین به یکی از محورهای جدی فعالیت تبدیل شدهاند، اما مسیر طی شده صرفاً به افزایش فروش بیمهنامههای عمر خلاصه نمیشود.
از یک سو، شرکت به سمت پذیرش سرمایههای بالاتر در بیمههای زندگی حرکت کرده و از سوی دیگر، تلاش کرده تا محصولات و ظرفیتهای این رشته را متناسب با نیازهای مالی جدید بیمهگذاران توسعه دهد.
ورود به حوزه بیمههای متصل به دارایی نیز در همین چارچوب قابل بررسی است، محصولی که مرز میان بیمه زندگی و نیازهای سرمایهگذاری و مالی بیمهگذار را به شکل متفاوتی تعریف میکند.
ازاین منظر، شاید تغییر مهمتر در استراتژی کارآفرین این باشد که بیمه زندگی را نه صرفاً به عنوان یک محصول برای فروش، بلکه به عنوان رابطهای بلندمدت با بیمهگذار نگاه میکند، رابطهای که میتواند با تغییر وضعیت مالی و خانوادگی فرد،در طول زمان تغییر کند.
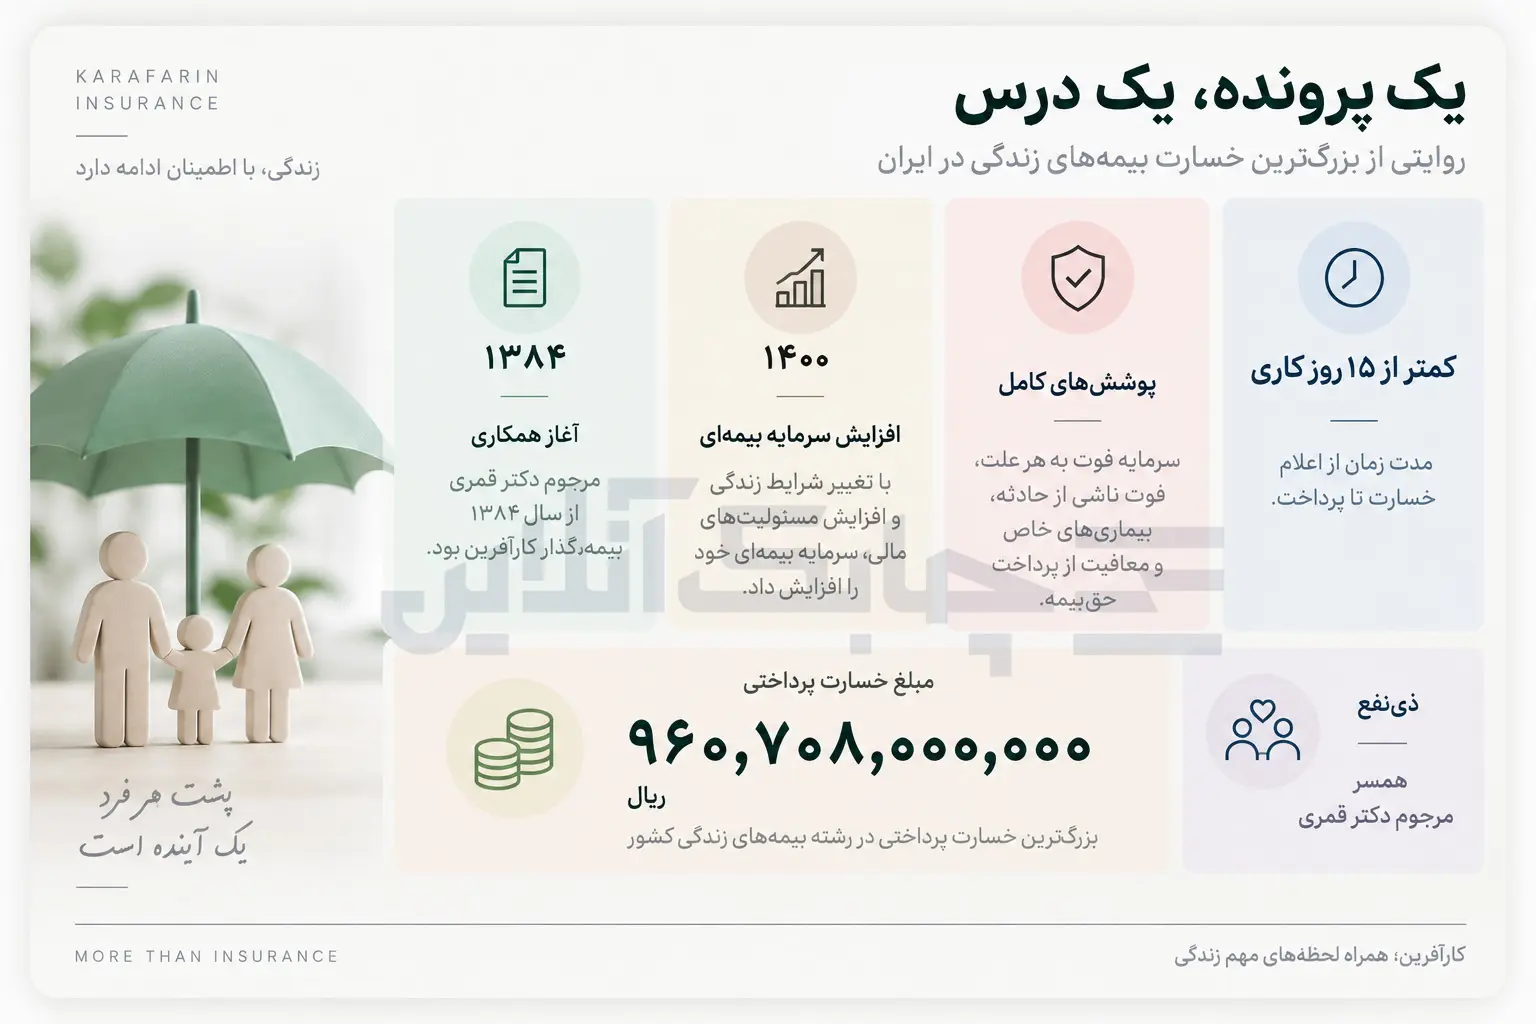
پرونده مرحوم دکتر قمری نمونه قابل توجهی از همین موضوع است.
او از سال ۱۳۸۴ بیمهگذار کارآفرین بود و از سال ۱۴۰۰، با تغییر شرایط زندگی و افزایش مسئولیتهای مالی، سرمایه بیمهای خود را افزایش داد.
درنهایت، پس از فوت او، شرکت مبلغ ۹۶۰ میلیارد و ۷۰۸ میلیون ریال به ذینفع پرداخت کرد، پروندهای که بنا بر اطلاعات منتشرشده، در کمتر از ۱۵ روز کاری از زمان اعلام خسارت به پرداخت رسید.
اهمیت این پرونده البته فقط در بزرگی رقم خسارت نیست.
نکته مهمتر، همان رابطهای است که سالها پیش از وقوع خسارت شکل گرفته بود، بیمهنامهای که متناسب با تغییر شرایط بیمهگذار، در طول زمان توسعه پیدا کرده بود.
درواقع، ارزش واقعی بیمه زندگی دقیقاً در همان نقطهای آشکار میشود که دیگر فرصتی برای خریدن زمان وجود ندارد.
سرمایههای بزرگ،ریسکهای بزرگتر
تمرکز کارآفرین بر بیمهنامههای با سرمایه بالا نیز در همین مسیر قرار میگیرد.
محمد حیدری، مدیرعامل شرکت از تغییر رویکرد در بازار بیمههای زندگی و تمرکز بر صدور بیمهنامههایی با سرمایههای بالا، از جمله سرمایههای بیش از ۱۰ میلیارد تومان، سخن گفته، البته با تأکید بر ارزیابی ریسک و رعایت ضوابط فنی.
این تغییر، از یک زاویه، پاسخ به تغییری است که در نیاز مشتریان اتفاق افتاده است.
برای بخشی از مشتریان، دیگر بیمه زندگی صرفاً یک پوشش پایه نیست.
پزشکان، مدیران، صاحبان کسبوکار و افرادی که سطح بالاتری از دارایی و تعهدات مالی دارند، به پوششهایی نیاز دارند که بتواند با اندازه واقعی ریسک و مسئولیت مالی آنها تناسب داشته باشد.
اما پذیرش چنین ریسکهایی فقط با بالا بردن سقف تعهد ممکن نیست.
پشت آن باید ارزیابی ریسک، طراحی محصول، توانگری مالی و شبکه فروشی قرار داشته باشد که بتواند مشتری را در یک رابطه بلند مدت همراهی کند.
اینجاست که شبکه فروش اهمیت پیدا میکند.
بیمه زندگی بدون شبکه فروش ساخته نمیشود
در بیمههای زندگی، فروش پایان رابطه نیست، شاید تازه شروع آن باشد.
بیمهگذار ممکن است امروز یک سرمایه مشخص را انتخاب کند، اما چند سال بعد ازدواج کند، صاحب فرزند شود، کسبوکارش را توسعه دهد یا مسئولیتهای مالی بیشتری پیدا کند.
اگر شبکه فروش در کنار او باقی بماند، بیمهنامه نیز میتواند متناسب با این تغییرات توسعه پیدا کند.
برنامههایی مانند «تیمشو» و توجه به ارتباط با کارگزاران را میتوان از همین زاویه دید، نه صرفاً به عنوان یک برنامه داخلی، بلکه به عنوان تلاشی برای تقویت شبکهای که قرار است بخش مهمی از توسعه بیمههای زندگی را به دوش بکشد.
درچنین مدلی، کارگزار فقط کانال فروش نیست، بخشی از زنجیره شناخت مشتری و تداوم رابطه با اوست.
این نگاه، بهخصوص برای بیمهنامههای با سرمایههای بالا، اهمیت بیشتری پیدا میکند.
هرچه اندازه تعهد بزرگتر شود،فروش بیمهنامه نیز از یک فرآیند ساده صدور فاصله میگیرد و نیازمند شناخت دقیقتر مشتری، ارزیابی ریسک و همراهی مستمر است.
اما همه اینها در نهایت باید در صورتهای مالی دیده شود
و اینجاست که دوباره باید به عددها برگشت.
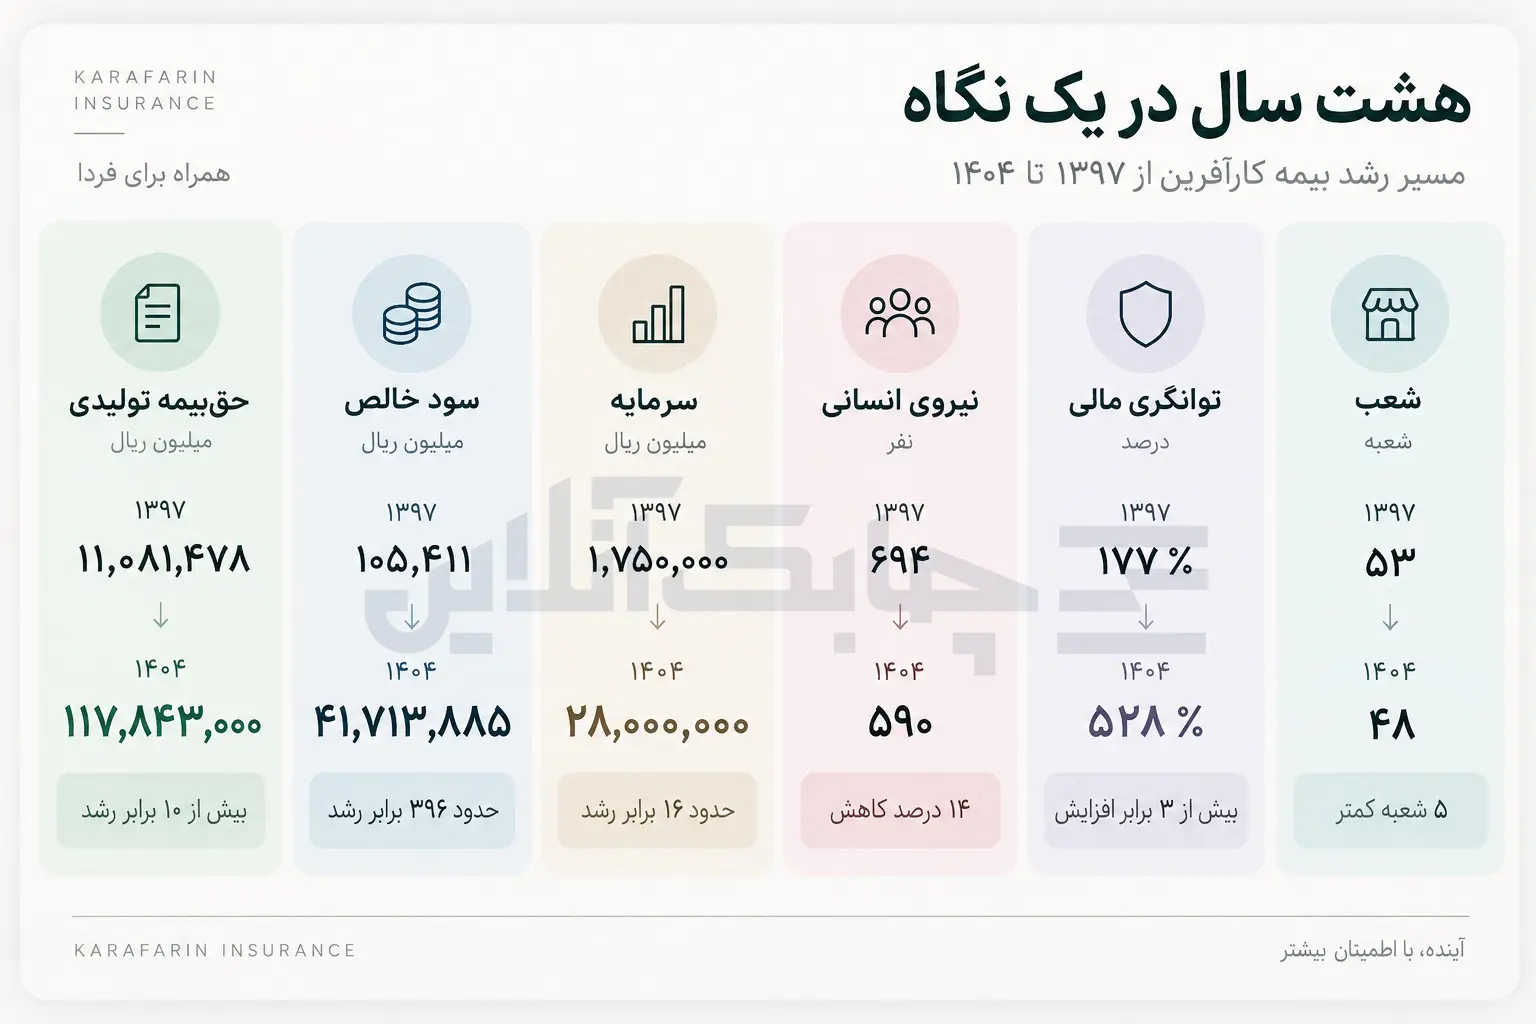
حق بیمه تولیدی کارآفرین در این هشت سال بیش از ده برابر شده، سرمایه شرکت رشد قابل توجهی داشته و سود خالص نیز در سال ۱۴۰۴ به بیش از ۴۱.۷ هزار میلیارد ریال رسیده است.
توانگری مالی شرکت نیز بر اساس آخرین عددی که برای سال ۱۴۰۴ در اختیار داریم، به ۵۲۸ درصد رسیده است.
اما همزمان، تعداد کارکنان از ۶۹۴ نفر به ۵۹۰ نفر کاهش یافته است.
بنابراین تصویری که از کنار هم گذاشتن این دادهها شکل میگیرد، تصویری از یک شرکت بزرگتر با نیروی انسانی کمتر از ابتدای دوره است، شرکتی که در کنار رشد عملیات و سودآوری، تلاش کرده تا بخشی از ظرفیت خود را در رشتههای زندگی و سرمایههای بالاتر توسعه دهد.
البته این اعداد بهتنهایی نمیگویند که تمام رشد سود شرکت حاصل افزایش بهرهوری نیروی انسانی بوده، سودآوری شرکت بیمه تحت تأثیر عوامل متعددی از جمله ترکیب پرتفوی،خسارت، درآمدهای سرمایهگذاری، ذخایر و شرایط بازار قرار دارد.
اما یک چیز را بهوضوح نشان میدهند: رشد کارآفرین در این هشت سال صرفاً با بزرگتر شدن تعداد کارکنان اتفاق نیفتاده است.
و شاید همین نکته، مهمترین بخش این روایت باشد.
کارآفرین امروز با شرکتی که در سال ۱۳۹۷ داشت، از نظر اندازه سرمایه، حق بیمه، سود، توانگری و حتی تعداد نیروی انسانی یکسان نیست.
در این میان، بیمههای زندگی نیز از یک رشته در سبد محصولات، به یکی از محورهای جدی مسیر توسعه شرکت تبدیل شدهاند،مسیری که حالا با سرمایههای بزرگتر، بیمههای متصل به دارایی و تلاش برای تقویت شبکه کارگزاری دنبال میشود.
در نهایت، شاید بهترین معیار برای قضاوت درباره موفقیت این مسیر، نه یک عدد و نه یک رتبه باشد، بلکه این پرسش باشد که این رشد تا چه اندازه توانسته برای بیمهگذار ارزش واقعی ایجاد کند.
پرونده دکتر قمری، با تمام تلخی آن، یکی از همان لحظههایی است که پاسخ این پرسش را از روی کاغذ بیرون میآورد، جایی که سالها پرداخت حقبیمه، ارزیابی ریسک و همراهی بیمهگذار، در نهایت باید به یک تعهد واقعی تبدیل شود.
و شاید بیمه زندگی دقیقاً همین باشد:
محصولی که ارزشش را نه در روز فروش، بلکه در روز نیاز نشان میدهد.
برچسب ها :
ناموجود- نظرات ارسال شده توسط شما، پس از تایید توسط مدیران سایت منتشر خواهد شد.
- نظراتی که حاوی تهمت یا افترا باشد منتشر نخواهد شد.
- نظراتی که به غیر از زبان فارسی یا غیر مرتبط با خبر باشد منتشر نخواهد شد.



ارسال نظر شما
مجموع نظرات : 0 در انتظار بررسی : 0 انتشار یافته : 0